Als de leenkosten u hebben doen twijfelen over een investering in vastgoed in uw eigen land, kunnen competitieve Spaanse hypotheekrentes een reden zijn om een aankoop op Ibiza te overwegen. Voor gekwalificeerde internationale kopers kan het financieren van een aankoop in Spanje een aantrekkelijk alternatief bieden, afhankelijk van de beschikbare voorwaarden en hun financiële omstandigheden.
Een Spaanse hypotheek kan u ook in staat stellen om kapitaal beschikbaar te houden voor andere prioriteiten, in plaats van alles in de aankoop te steken. Het vergelijken van gepersonaliseerde offertes en het begrijpen van de impact op de aflossingen en uw totale budget kan u helpen beoordelen of deze route bij uw plannen past.
Wat moeten internationale kopers weten over Spaanse hypotheekrentes?
De hypotheekrente die voor u beschikbaar is, hangt af van de geldverstrekker, uw financieel profiel en de structuur van de lening.
Ter illustratie: een financieringsupdate van Lionsgate Capital, gedeeld met Prestige Properties, vermeldde de volgende indicatieve marges voor gekwalificeerde internationale cliënten die exclusief vastgoed in Spanje overwegen:
| Hypotheekoptie | Indicatieve rente geciteerd door Lionsgate Capital |
|---|---|
| Vaste rente | 2,40%–3,75% |
| Variabele rente | Euribor + 0,25%–1,50% |
Bron: Update van Lionsgate Capital verstrekt in oktober 2026. Deze cijfers zijn een gedateerde illustratie, afhankelijk van het profiel van de klant, de transactie en goedkeuring door de geldverstrekker. Hypotheekrentes veranderen; vraag een actuele gepersonaliseerde offerte aan bij het plannen van uw aankoop.
Voor een variabele hypotheek is de bovenstaande marge van 0,25%–1,50% de marge van de bank, die wordt opgeteld bij de betreffende Euribor-rente. Dit is niet de totale rentevoet. Uw toepasselijke rente kan wijzigen tijdens geplande herzieningen. Een hypotheek met vaste rente houdt de rente gedurende de gehele looptijd ongewijzigd, terwijl een gemengde hypotheek begint met een vaste periode alvorens over te schakelen naar een variabele rente. Bevestig welke structuur een offerte gebruikt en welke voorwaarden eraan verbonden zijn.
Hoe moeten internationale kopers Spaanse hypotheekoffertes vergelijken?
Vergelijk de volledige kosten en structuur van gepersonaliseerde offertes. Vraag uw adviseur om u te helpen bij het beoordelen van:
- Rentevoet en totale kosten: In Spanje is de TIN de nominale rentevoet, terwijl de TAE een maatstaf is voor het jaarlijkse kostenpercentage inclusief relevante vergoedingen en kosten. Bevestig beide cijfers voor elke daadwerkelijke offerte.
- Leenbedrag en aflossingstermijn: Gebruik bij het vergelijken van Spaanse financiering met lenen in uw eigen land waar mogelijk gelijkwaardige leenbedragen en aflossingstermijnen.
- Kosten en voorwaarden: Vergelijk rentevaste periodes, kosten en leenvoorwaarden, inclusief de kosten van producten die vereist zijn voor een kortingspercentage. Deze verschillen kunnen ervoor zorgen dat geadverteerde rentes moeilijk direct te vergelijken zijn.
- Valuta van inkomen: Als u verdient in ponden, dollars of een andere valuta en aflost in euro’s, kunnen wisselkoersschommelingen de kosten van de aflossingen in uw eigen valuta beïnvloeden. Neem dit mee in uw beoordeling van een comfortabel maandelijks budget.
Hoeveel verschil kan een hypotheekrente maken voor uw aflossingen?
De volgende illustratie maakt gebruik van een annuïteitenhypotheek van € 600.000 over 25 jaar, met gelijke maandelijkse betalingen en een rentevoet die gedurende de gehele periode constant blijft:
| Illustratieve jaarlijkse nominale rentevoet (TIN) | Geschatte maandelijkse aflossing |
|---|---|
| 3% | € 2.845 |
| 4% | € 3.167 |
| 5% | € 3.508 |
Dit zijn berekende voorbeelden, geen hypotheekoffertes. Ze zijn inclusief aflossing en rente, maar exclusief kosten, verzekeringen en andere uitgaven.
Het verschil tussen 3% en 4% is ongeveer € 322 per maand. Voor variabel lenen, of een gemengde hypotheek die later overschakelt naar een variabele rente, kan het verkennen van scenario’s met een hogere rente u helpen beoordelen welke betalingen u comfortabel kunt dragen.
Voor kopers die een investering in vastgoed hebben heroverwogen vanwege de leenkosten in eigen land, illustreert dit waarom het verkennen van Spaanse financiering de moeite waard kan zijn. Als een gepersonaliseerde Spaanse hypotheekofferte lagere totale leenkosten biedt dan de opties in uw eigen markt, kan dit een aankoop op Ibiza aantrekkelijker maken binnen uw budget.
Hoe moet hypotheekfinanciering uw budget voor vastgoed op Ibiza bepalen?
Uw budget voor vastgoed moet de beschikbare hypotheek, uw eigen inbreng en de bijkomende kosten voor de aankoop en het bezit van de woning samenbrengen.
Bijvoorbeeld, als een goedgekeurde hypotheek € 600.000 van een aankoop van € 1 miljoen zou financieren, zou u € 400.000 aan eigen middelen nodig hebben, plus belastingen en aankoopkosten. Dit is een illustratie en geen leenlimiet; het goedgekeurde bedrag hangt af van de geldverstrekker, uw omstandigheden en de taxatie van de woning.
Zelfs kopers die de hele aankoop zelf zouden kunnen financieren, willen wellicht financiering verkennen om liquiditeit te behouden. Die flexibiliteit gaat gepaard met rente en andere leenkosten, die deel moeten uitmaken van de beslissing.
Houd rekening met juridische kosten, relevante aankoopbelastingen en eventuele geplande verbeteringen, naast de lopende eigendomskosten.
Onze gids "De werkelijke kosten van het kopen van vastgoed op Ibiza 2026: belastingen, juridische kosten en budgettips" legt het bredere budget uit. Voor informatie over geschiktheid, documentatie en het aanvraagproces, zie ons artikel "Alles wat u moet weten over het krijgen van een hypotheek op Ibiza".
Is er ruimte om te onderhandelen over vastgoedprijzen op Ibiza?
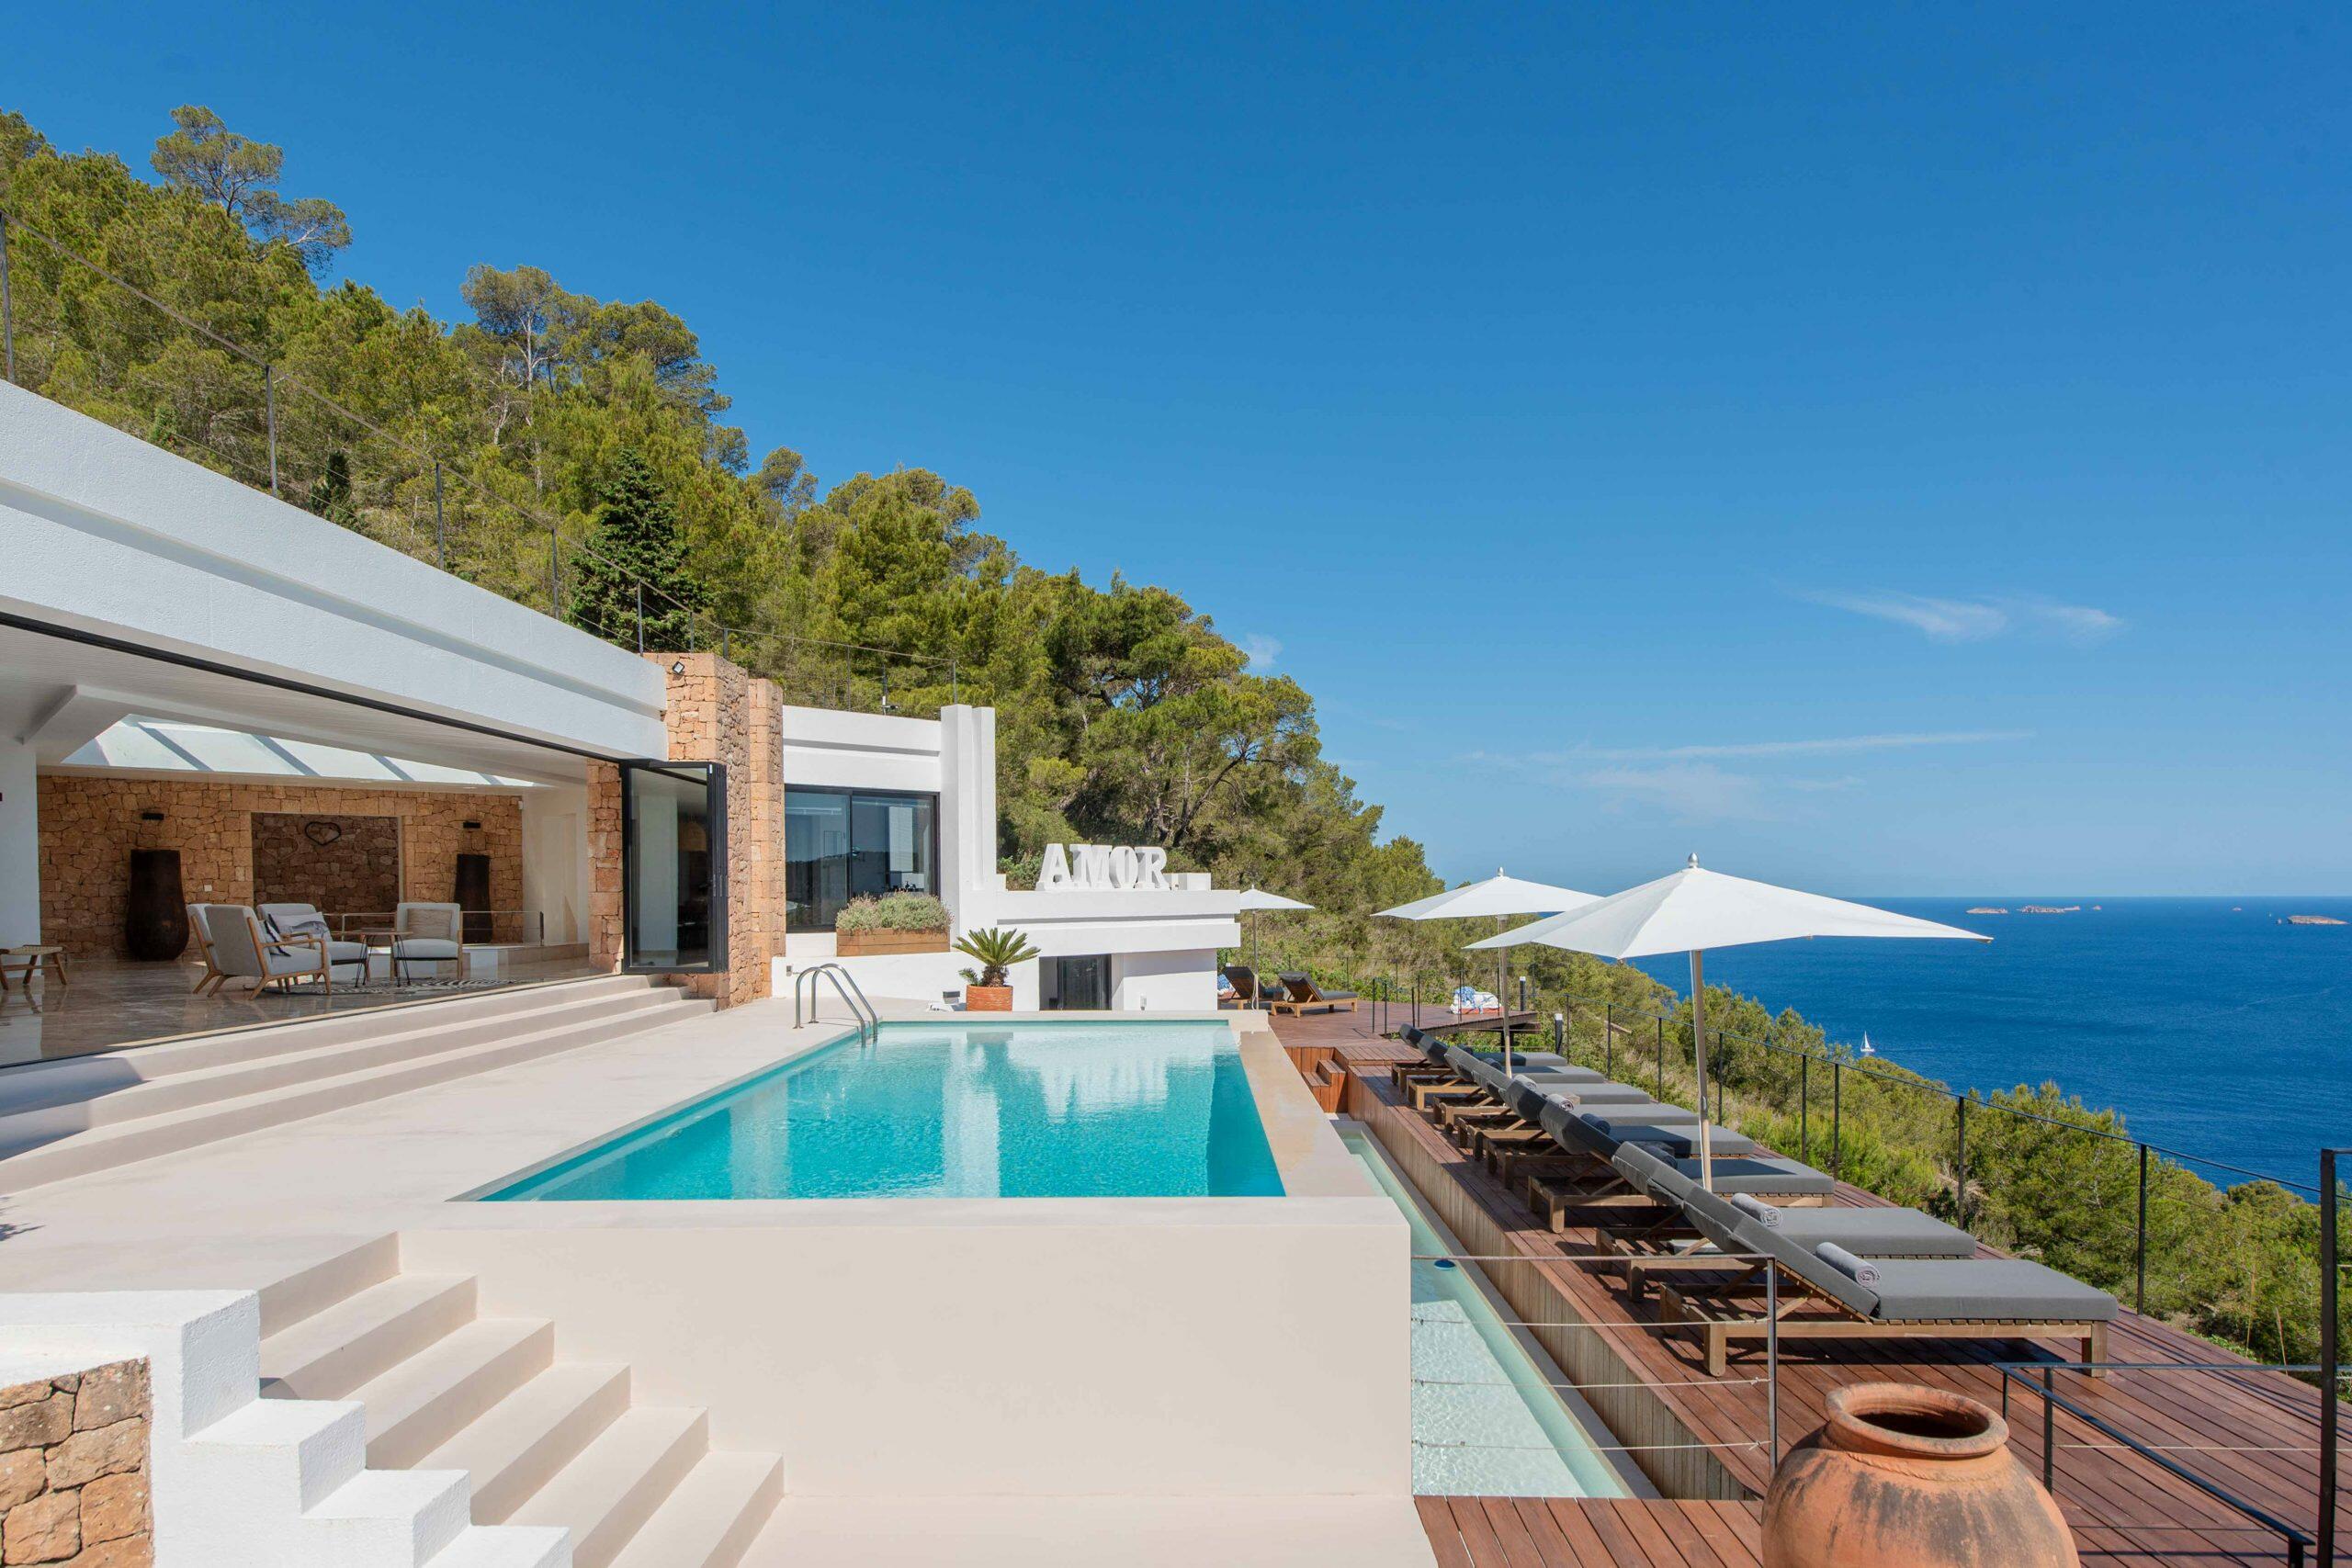
Er kan ruimte zijn om te onderhandelen, afhankelijk van de woning, de prijsstelling en de omstandigheden van de verkoper.
Ons "Ibiza & Balearic Island Real Estate Market Report 2025 and Forecast 2026" biedt achtergrondinformatie over prijsstelling en kopersgedrag, wat helpt om individuele kansen in context te plaatsen.
Voordat u een verlaagde vraagprijs als een kans beschouwt, moet u het volgende overwegen:
- Vergelijkbare woningen: Hoe verhoudt de vraagprijs zich tot soortgelijke woningen?
- Staat en benodigd werk: Welke verbeteringen zijn er eventueel nodig en hoe zouden deze uw totale budget beïnvloeden?
- Het tijdsbestek van de verkoper: Hoe kan hun voorkeursdatum voor de overdracht de onderhandelingen beïnvloeden?
- De geschiedenis van de woning: Welke achtergrondinformatie kan u helpen de woning te beoordelen en een onderbouwd bod uit te brengen?
Wanneer uw financiering en budget al in kaart zijn gebracht, kunt u beoordelen hoe een onderhandelde prijs uw eigen inbreng en aflossingen beïnvloedt. De lokale kennis van Prestige helpt om de woning en de marktcontext bij die beslissing te betrekken.
Wanneer moet u beginnen met de hypotheekplanning voor een aankoop op Ibiza?
Begin het gesprek over financiering voordat u zich aan een woning verbindt, idealiter terwijl u uw budget definieert en uw zoektocht begint. Een vroege beoordeling geeft u de tijd om de benodigde documenten voor te bereiden en de beschikbare leenopties te begrijpen.
De aanvraaggids van Lionsgate Capital adviseert een minimale planningstermijn van 8–12 weken, waarbij de timing varieert per bank en per klant. Bespreek uw beoogde datum van overdracht met uw adviseur, zodat het financieringsproces rond de transactie kan worden gepland.
De voortgang hangt af van het financiële profiel van de koper, volledige documentatie en de voorgestelde transactie. De geldverstrekker moet de aanvraag en de woning beoordelen, en de aankoop moet tijd bieden voor juridische controles en de vereiste stappen voor ondertekening.
De definitieve goedkeuring van de lening hangt nog steeds af van de gekozen woning en de controles van de geldverstrekker, dus houd rekening met flexibiliteit in uw aankoopschema.
Hoe kan Prestige Properties u helpen bij het plannen van uw aankoop op Ibiza?
Bij Prestige Properties Ibiza helpen we u uw zoektocht te richten op woningen die passen bij uw budget, beoogd gebruik en voorkeursgebieden. Door uw financieringsopties vroegtijdig vast te stellen, kunnen wij werken met een duidelijker beeld van uw plannen.
Neem contact met ons op om uw prioriteiten en de volgende stappen naar het vinden van een woning op het eiland te bespreken.